
Gouvernance & Investissement
L'illusion du capital : le déficit d'alignement au cœur de l'échec des investissements en Afrique
Vers une lecture institutionnelle de la performance des investissements
Résumé exécutif
Au cours de la dernière décennie, l'Afrique subsaharienne a vu croître significativement les volumes de capitaux mobilisés en faveur des infrastructures, des industries extractives et des investissements stratégiques. Institutions financières internationales, fonds souverains et investisseurs privés ont renforcé leur présence sur le continent, portés par des perspectives de croissance et des besoins structurels importants.
Pourtant, cette dynamique ne s'est pas traduite par une amélioration proportionnelle des résultats. Retards, renégociations, projets inachevés : les défaillances d'exécution demeurent récurrentes. Ces difficultés ne relèvent pas prioritairement d'un déficit de financement, mais d'un défaut d'alignement entre logiques publiques et privées. En mobilisant les travaux du FMI (2024), de la Banque mondiale (2024 ; 2023 ; 2022), de la BAD (2024 ; 2021), de l'ITIE (2023) et de l'Africa CEO Forum (2023), ce document propose une lecture renouvelée de la performance des investissements fondée sur le désalignement souverain–investisseur. L'enjeu n'est plus de mobiliser le capital, mais de le transformer en exécution.
Une contrainte mal posée : de l'accès au capital aux difficultés d'exécution
L'analyse des contraintes d'investissement en Afrique subsaharienne s'est longtemps structurée autour de la rareté du capital. Les déficits d'infrastructures et les retards de développement ont été attribués à une insuffisance de financements. Les données récentes invitent à nuancer ce diagnostic. Le FMI (2024) souligne la persistance de contraintes macroéconomiques — marges budgétaires limitées, vulnérabilités d'endettement — alors même que les besoins d'investissement restent élevés. Parallèlement, la Banque mondiale (2024) met en évidence la résilience de l'attractivité du continent pour les capitaux de long terme. Pourtant, une part significative de ces engagements ne se traduit pas en projets exécutés. La Banque mondiale (2023) observe un décalage entre engagements et mise en œuvre, lié à des contraintes de préparation, de régulation et de coordination. Ses analyses (2022) confirment la fréquence des retards et des difficultés de décaissement. Le problème est donc du côté de l'accès au capital en Afrique, mais dans sa conversion en actifs opérationnels.
Une défaillance systémique : les limites des systèmes institutionnels
Ces difficultés traduisent moins des défaillances isolées que des fragilités structurelles. La BAD (2024) souligne que les défis d'infrastructure tiennent désormais autant à la préparation des projets qu'à la coordination institutionnelle et à la capacité d'exécution. Dès 2021, elle identifiait la fragmentation des acteurs publics comme un facteur majeur de sous-performance. Les projets stratégiques mobilisent en effet une pluralité d'institutions — ministères, régulateurs, agences — dont les interventions restent souvent insuffisamment articulées. Dans le secteur extractif, l'ITIE (2023) met en évidence des retards, des renégociations et des écarts de revenus. Les investisseurs privés convergent vers le même diagnostic : selon l'Africa CEO Forum (2023), l'imprévisibilité réglementaire et les inefficacités administratives constituent des obstacles majeurs à l'exécution. La contrainte principale est institutionnelle.
Les limites des cadres d'analyse et l'angle mort de l'exécution
Les cadres classiques d'analyse de l'investissement reposent sur la stabilité macroéconomique, la qualité du cadre réglementaire et l'accès au financement. S'ils expliquent l'allocation initiale du capital, ils restent insuffisants pour comprendre sa transformation en projets exécutés. Des pays aux fondamentaux comparables présentent des performances d'exécution très différentes. Cette divergence révèle un angle mort : l'environnement institutionnel d'exécution, largement absent des modèles traditionnels.
La performance institutionnelle comme variable structurante
La littérature économique a établi le rôle central des institutions (North, 1990 ; Williamson, 2000). Elles conditionnent les coûts de transaction, la coordination et la prévisibilité. Pourtant, ces enseignements restent peu intégrés dans la pratique des investissements. Dans des environnements caractérisés par la multiplicité des acteurs et la complexité des processus, la réussite d'un projet dépend moins de son montage initial que de la capacité du système institutionnel à en soutenir l'exécution. La performance des investissements est d'abord une fonction de la performance institutionnelle.
Le désalignement souverain–investisseur : une grille de lecture opérationnelle
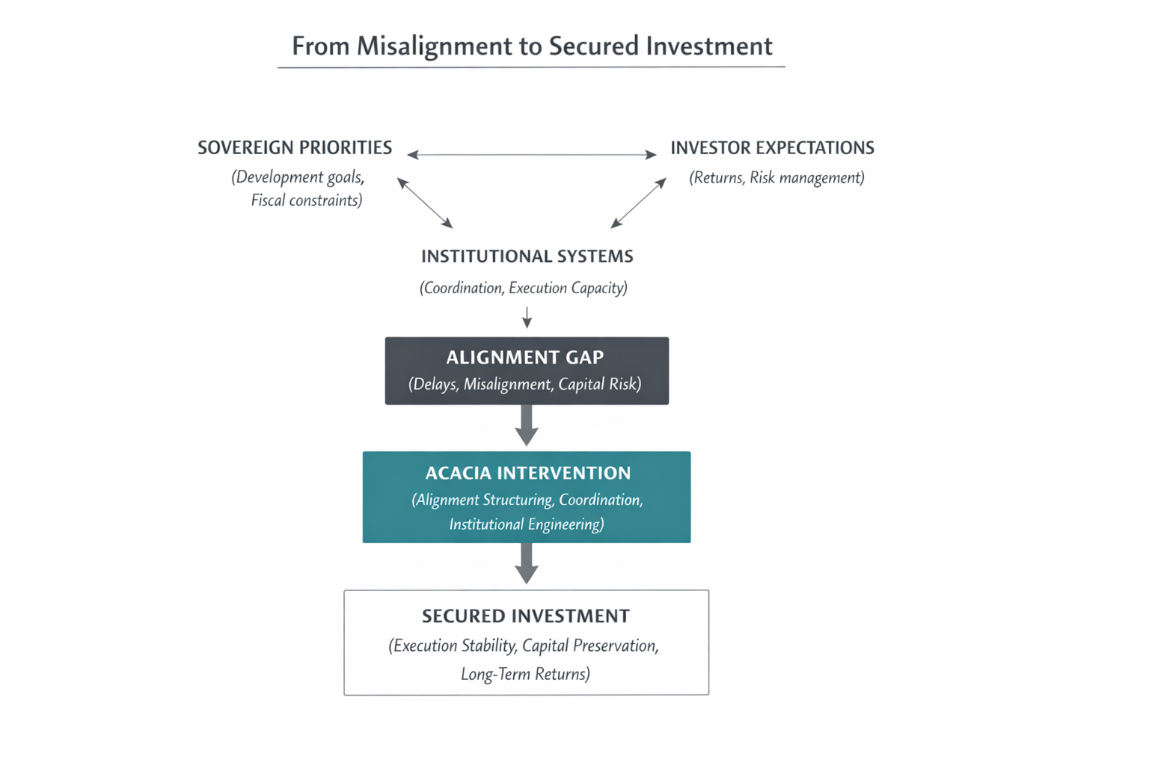
Le désalignement souverain–investisseur désigne l'écart entre priorités publiques, attentes des investisseurs et capacités institutionnelles. Il ne se limite pas à la phase de décision : il se déploie tout au long du cycle de vie des projets, à travers des incohérences réglementaires, des processus fragmentés et des ruptures de continuité. Dans ces conditions, les investissements peuvent être décidés sans jamais être pleinement exécutés.
5.1 Une source systémique de sous-performance
Ce désalignement produit des effets économiques tangibles. Pour les investisseurs il s'agit : incertitude accrue, retards, dégradation des rendements. Pour les États le manque d'articulation produit : pertes fiscales, retards d'infrastructure, affaiblissement de la crédibilité. A ce titre, le FMI (2024) souligne que les inefficacités dans la gestion des investissements publics peuvent affecter la performance budgétaire et accroître les vulnérabilités liées à la dette. Le désalignement institutionnel constitue ainsi une source systémique de sous-performance.
5.2 Du risque exogène au risque structurable
Les approches traditionnelles traitent le risque comme une donnée exogène à intégrer dans les modèles de valorisation. L'analyse proposée ici conduit à une relecture : une part significative du risque est endogène, produite par les dysfonctionnements institutionnels. Dès lors, le risque peut être structuré, réduit et minimisé. Le centre de gravité se déplace du pricing du risque vers sa structuration par l'alignement.
5.3 Vers un paradigme fondé sur l'alignement
Les politiques publiques ont privilégié l'attractivité à travers incitations et réformes. Ces leviers restent nécessaires mais insuffisants. Le véritable enjeu réside dans la capacité à assurer la performance d'exécution. Cela suppose d'aligner les investissements sur les priorités souveraines, de coordonner les acteurs et d'assurer la continuité dans le temps. La décision d'investissement est ponctuelle ; sa performance est continue.
5.4 Structurer l'alignement
Réduire le désalignement suppose de considérer l'alignement comme une variable à construire. Les dynamiques institutionnelles deviennent un objet d'intervention stratégique : elles peuvent être organisées, coordonnées et stabilisées pour créer les conditions de l'exécution. L'ingénierie des investissements ne peut plus se limiter aux dimensions financières et juridiques : elle intègre désormais une véritable ingénierie institutionnelle.
L'approche ACACIA : sécuriser l'exécution, préserver le capital
C'est dans ce cadre que s'inscrit l'approche ACACIA. Elle repose sur une conviction : la performance d'un investissement dépend largement de la capacité à structurer et stabiliser son environnement institutionnel. ACACIA intervient en amont pour inscrire les projets dans les priorités souveraines, puis au cœur des systèmes pour organiser la coordination, anticiper les frictions et maintenir la continuité dans l'exécution.
L'approche dépasse la structuration financière pour intégrer une fonction d'ingénierie institutionnelle stratégique. Des cadres d'analyse propriétaires permettent d'évaluer l'alignement entre investisseurs, États et institutions, d'identifier les déséquilibres et de positionner les projets dans des configurations plus robustes. L'objectif n'est pas seulement de permettre l'investissement, mais d'en garantir l'exécution, la préservation du capital et la stabilité des rendements dans le temps. ACACIA se situe ainsi à l'interface entre capital, souveraineté et systèmes institutionnels, là où se joue réellement la performance.
Conclusion
Le décalage entre capital disponible et performance des investissements en Afrique subsaharienne révèle une réalité structurelle. Ce n'est pas le capital qui manque. C'est l'alignement. La réussite des investissements dépendra de la capacité à transformer le capital en exécution, par la structuration des systèmes institutionnels.
Au-delà des projets eux-mêmes, cet enjeu renvoie à une question plus large de transformation des modèles d'intervention. Dans des environnements caractérisés par la complexité institutionnelle, l'efficacité des investissements ne peut plus être appréhendée uniquement à travers des logiques financières ou réglementaires. Elle suppose une capacité à organiser, dans la durée, l'articulation entre intérêts publics, attentes privées et mécanismes d'exécution. L'enjeu n'est plus seulement d'attirer le capital, mais de créer les conditions systémiques de sa performance. Dans cette perspective, l'alignement institutionnel s'impose non comme une contrainte, mais comme le principal levier de sécurisation, de préservation du capital et de maximisation des rendements à long terme.
Références
Les analyses présentées dans ce document s'appuient sur des travaux issus des principales institutions financières internationales, des organismes de développement et de la littérature académique en économie institutionnelle.
- African Development Bank (2021). African Economic Outlook 2021: From Debt Resolution to Growth – The Road Ahead for Africa. AfDB Group, Abidjan.
- African Development Bank (2024). African Economic Outlook 2024. AfDB Group, Abidjan.
- Africa CEO Forum (2023). Annual Survey of African CEOs: Investment Climate and Business Confidence in Africa. Africa CEO Forum, Abidjan.
- International Monetary Fund (2024). Regional Economic Outlook: Sub-Saharan Africa. IMF, Washington D.C.
- Extractive Industries Transparency Initiative (2023). EITI Global Report 2023: Transparency in the Extractive Sector. EITI International Secretariat, Oslo.
- World Bank (2022). Infrastructure Governance and Project Performance in Developing Economies. World Bank Group, Washington D.C.
- World Bank (2023). Private Participation in Infrastructure (PPI) Annual Report. World Bank Group, Washington D.C.
- World Bank (2024). Africa Pulse. World Bank Group, Washington D.C.
- North, D. C. (1990). Institutions, Institutional Change and Economic Performance. Cambridge University Press.
- Williamson, O. E. (2000). The New Institutional Economics: Taking Stock, Looking Ahead. Journal of Economic Literature, Vol. 38, No. 3.
